ИИС: своевременный выбор для начинающих инвесторов
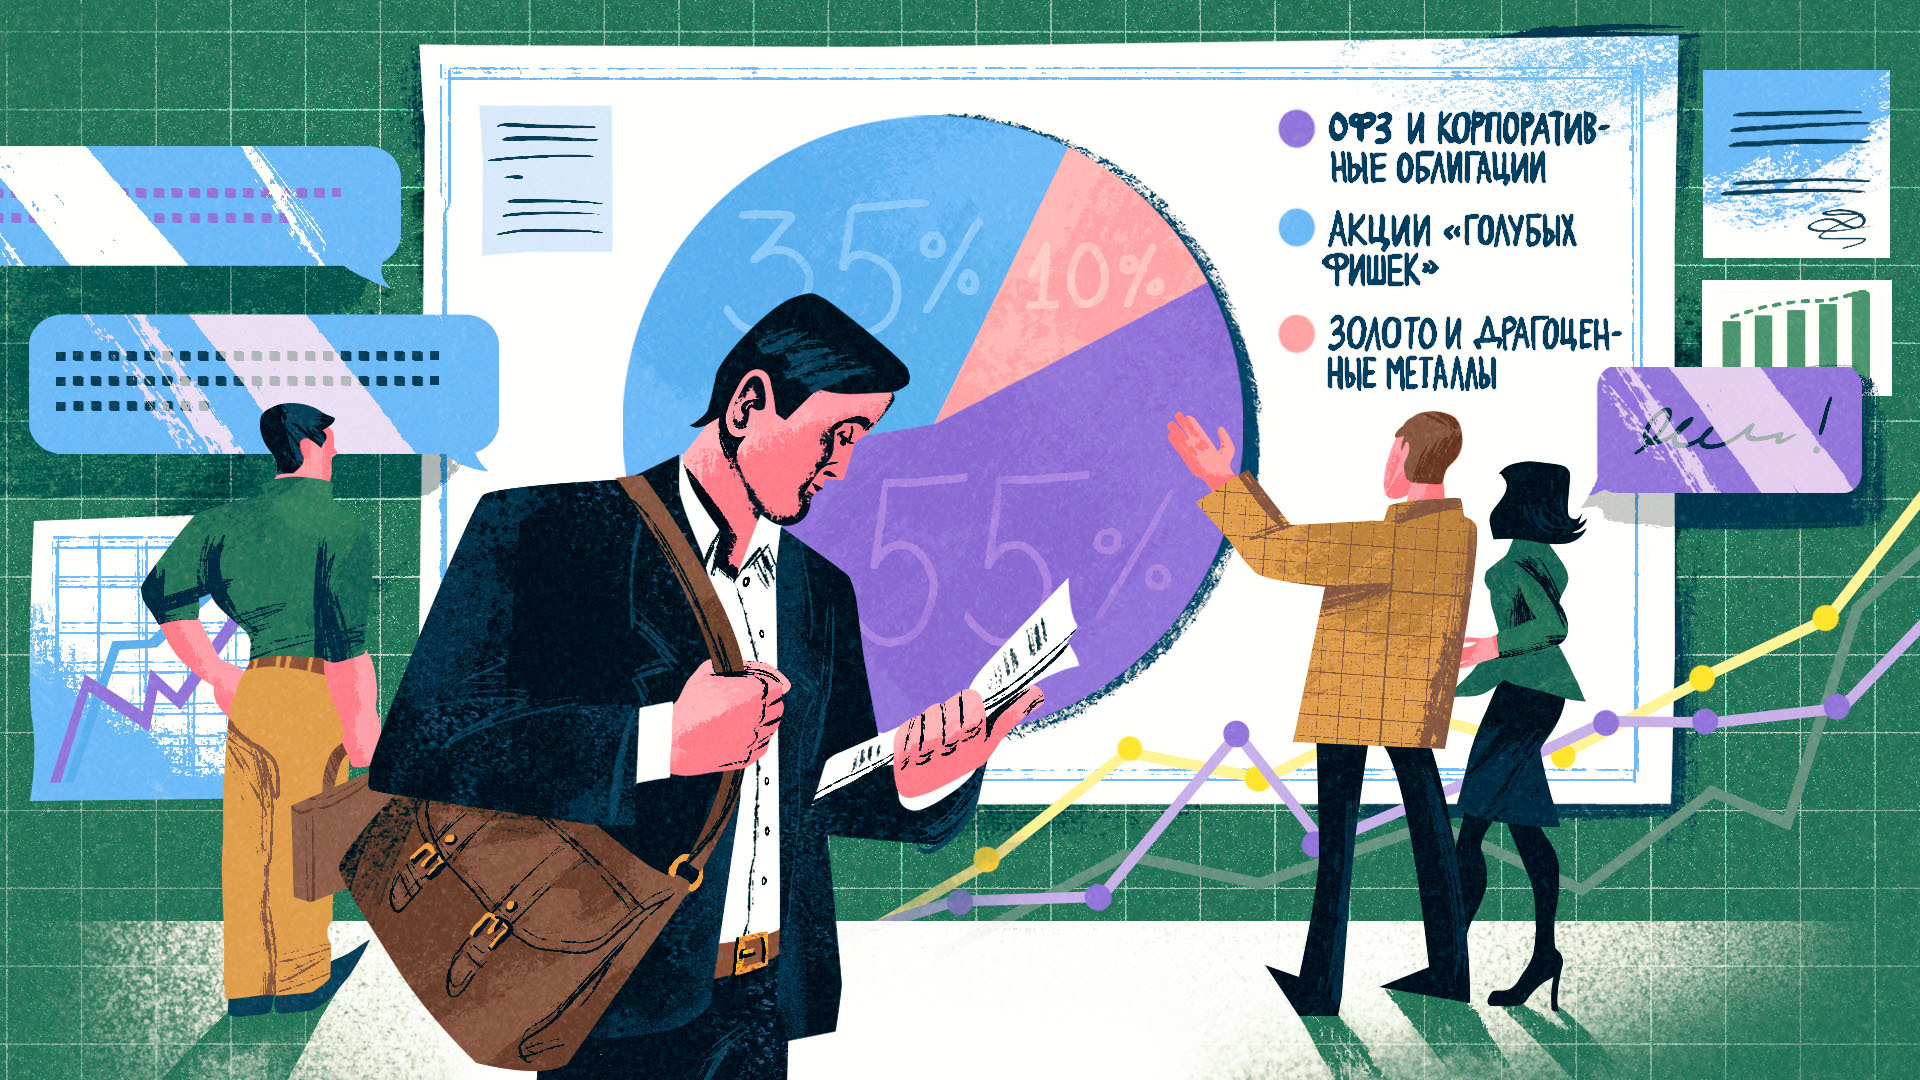
Данные Центробанка демонстрируют взрывной рост популярности ИИС. По итогам II квартала 2026 года общий объём активов на ИИС уже порядка 1 трлн, а счетов — 6,7 млн. На начало 2025 года эта сумма составляла 543 млрд руб. (на 6,1 млн счетов). ИИС всё больше играет роль инструмента активных инвестиций, а не только способом сэкономить на налогах. Об этом свидетельствует рост доли на счетах долговых бумаг (ОФЗ и облигаций российских эмитентов с высоким кредитным рейтингом) — она выросла с 45% до 48%, достигнув максимального значения с начала наблюдений в 2016 году. И если внимательно проанализировать структуру счетов за последние годы, то можно выявить рост интереса именно к инвестиционным активам при одновременном сокращении доли денежных средств и депозитов. Инвесторы чаще всего отдают предпочтение облигациям с регулярным купонным доходом (прежде всего ОФЗ), паям в ПИФах, акциям «голубых фишек» со стабильной дивидендной политикой и высокой доходностью. Это является наглядным подтверждением того, что ИИС всё в большей степени используется как инвестиционный, а не просто накопительный инструмент. Портфель владельца ИИС бесплатно сформирует его банк или управляющая компания (УК) с учётом риск-профиля и инвестиционных целей. Надёжную УК можно подобрать из списка на сайте моифинансы.рф.
Льготы и преимущества ИИС
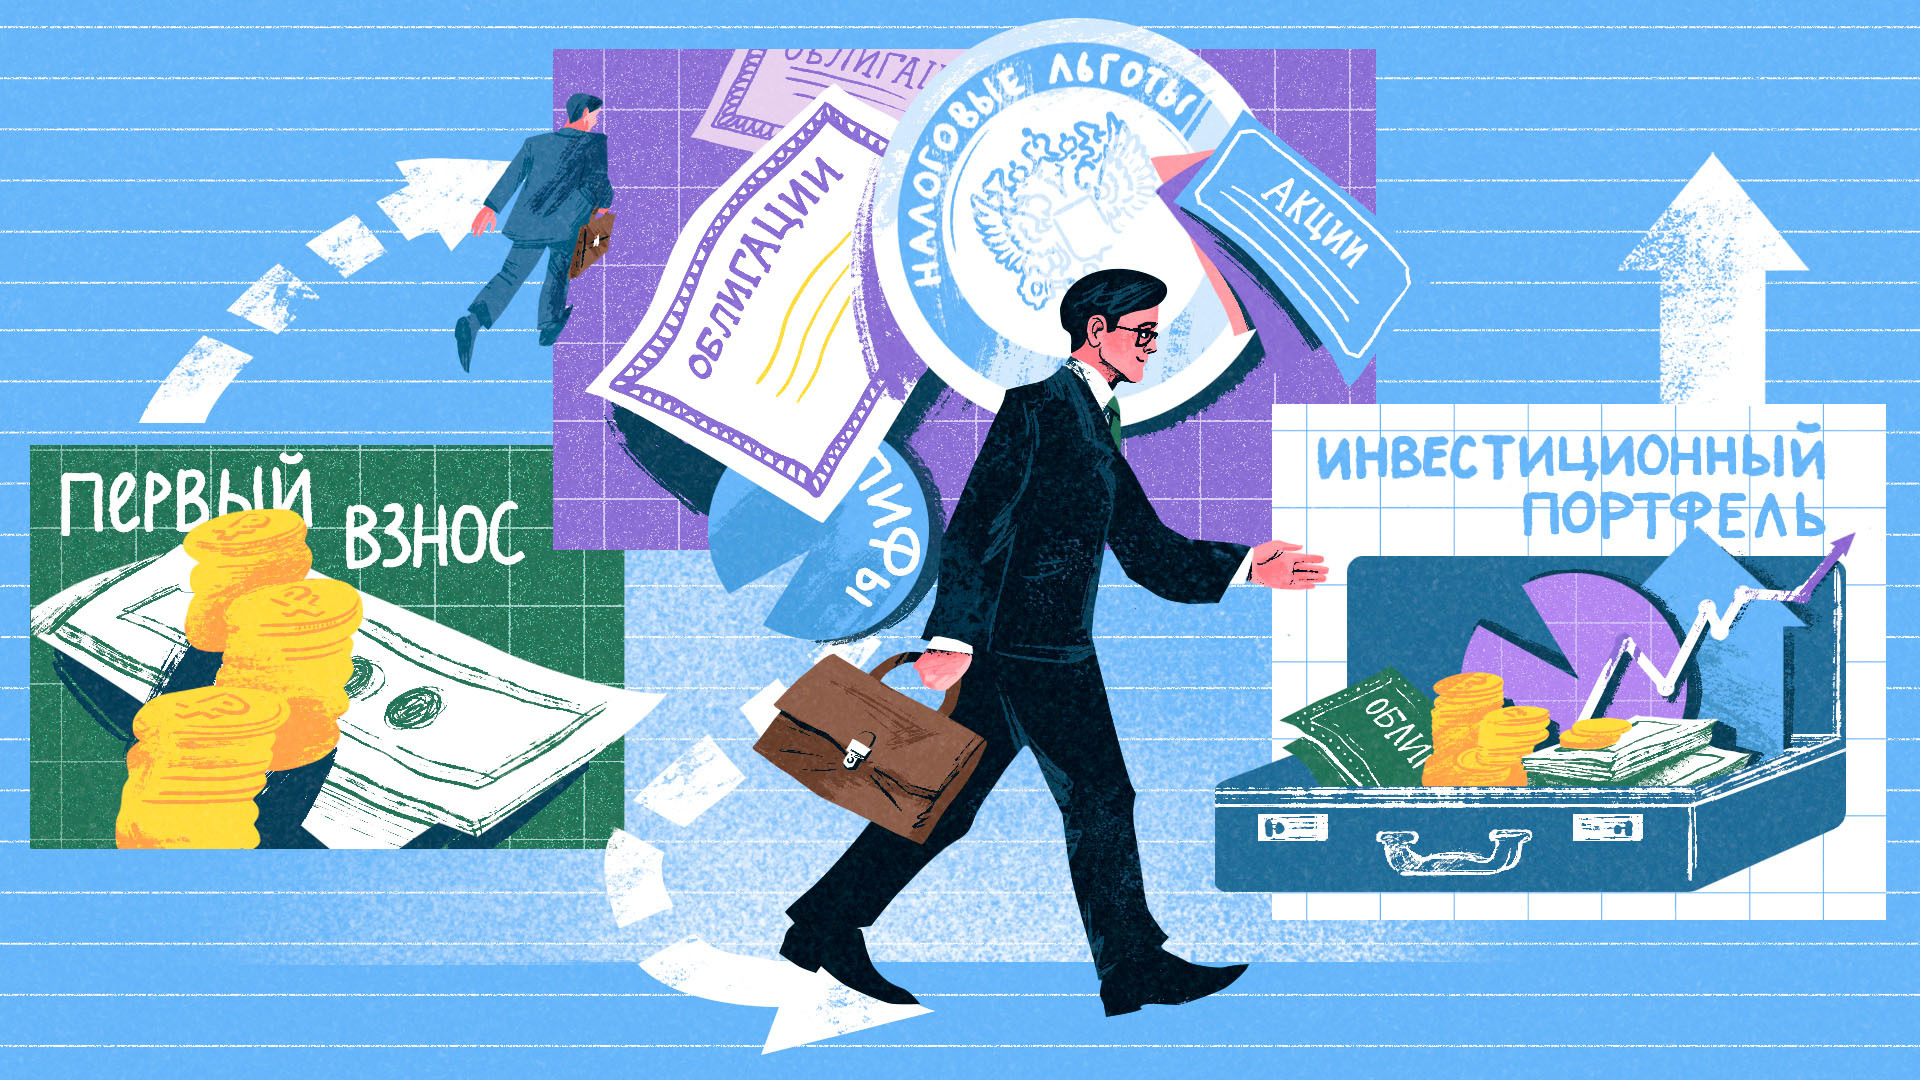
ИИС позволяет максимизировать доходность при консервативном инвестировании, что делает такой счёт понятной и реальной альтернативой привычным банковским вкладам. Также ИИС даёт возможность существенно экономить на налогах. Так, можно вернуть НДФЛ с суммы взноса на счёт до 400 тыс. руб., причём этот возврат зависит от подоходного налога. Кроме того, можно освободить от налогообложения до 30 млн руб. доходов от биржевых операций (кроме дивидендов). При его превышении налог уплачивается только с разницы между окончательной суммой и установленным лимитом. На сайте моифинансы.рф есть калькулятор доходности ИИС, с помощью которого можно сделать примерный расчёт своих доходов при различных объёмах инвестиций и сроках инвестирования.
Важный момент: все налоги будет уплачивать брокер или управляющая компания (о них речь пойдёт ниже), владельцу счёта следует только ежегодно подавать через них (или самостоятельно в личном кабинете ФНС) заявление на налоговый вычет. Процесс этот полностью цифровизирован и занимает у инвестора буквально минуты. Чтобы получить эти преимущества, владелец счёта не должен закрывать его в течение как минимум пяти лет.
Помимо этого, теперь возможно одновременно открыть до трёх ИИС. Раньше для сохранения права на налоговые вычеты можно было иметь только один счёт. Кроме того, снято ограничение на сумму вносимых средств — раньше оно составляло 1 млн руб. Также предусмотрена возможность перечисления в медицинскую организацию учтённых на ИИС денежных средств без закрытия счёта при возникновении особой жизненной ситуации для оплаты дорогостоящих видов лечения.
Как открыть и работать с ИИС
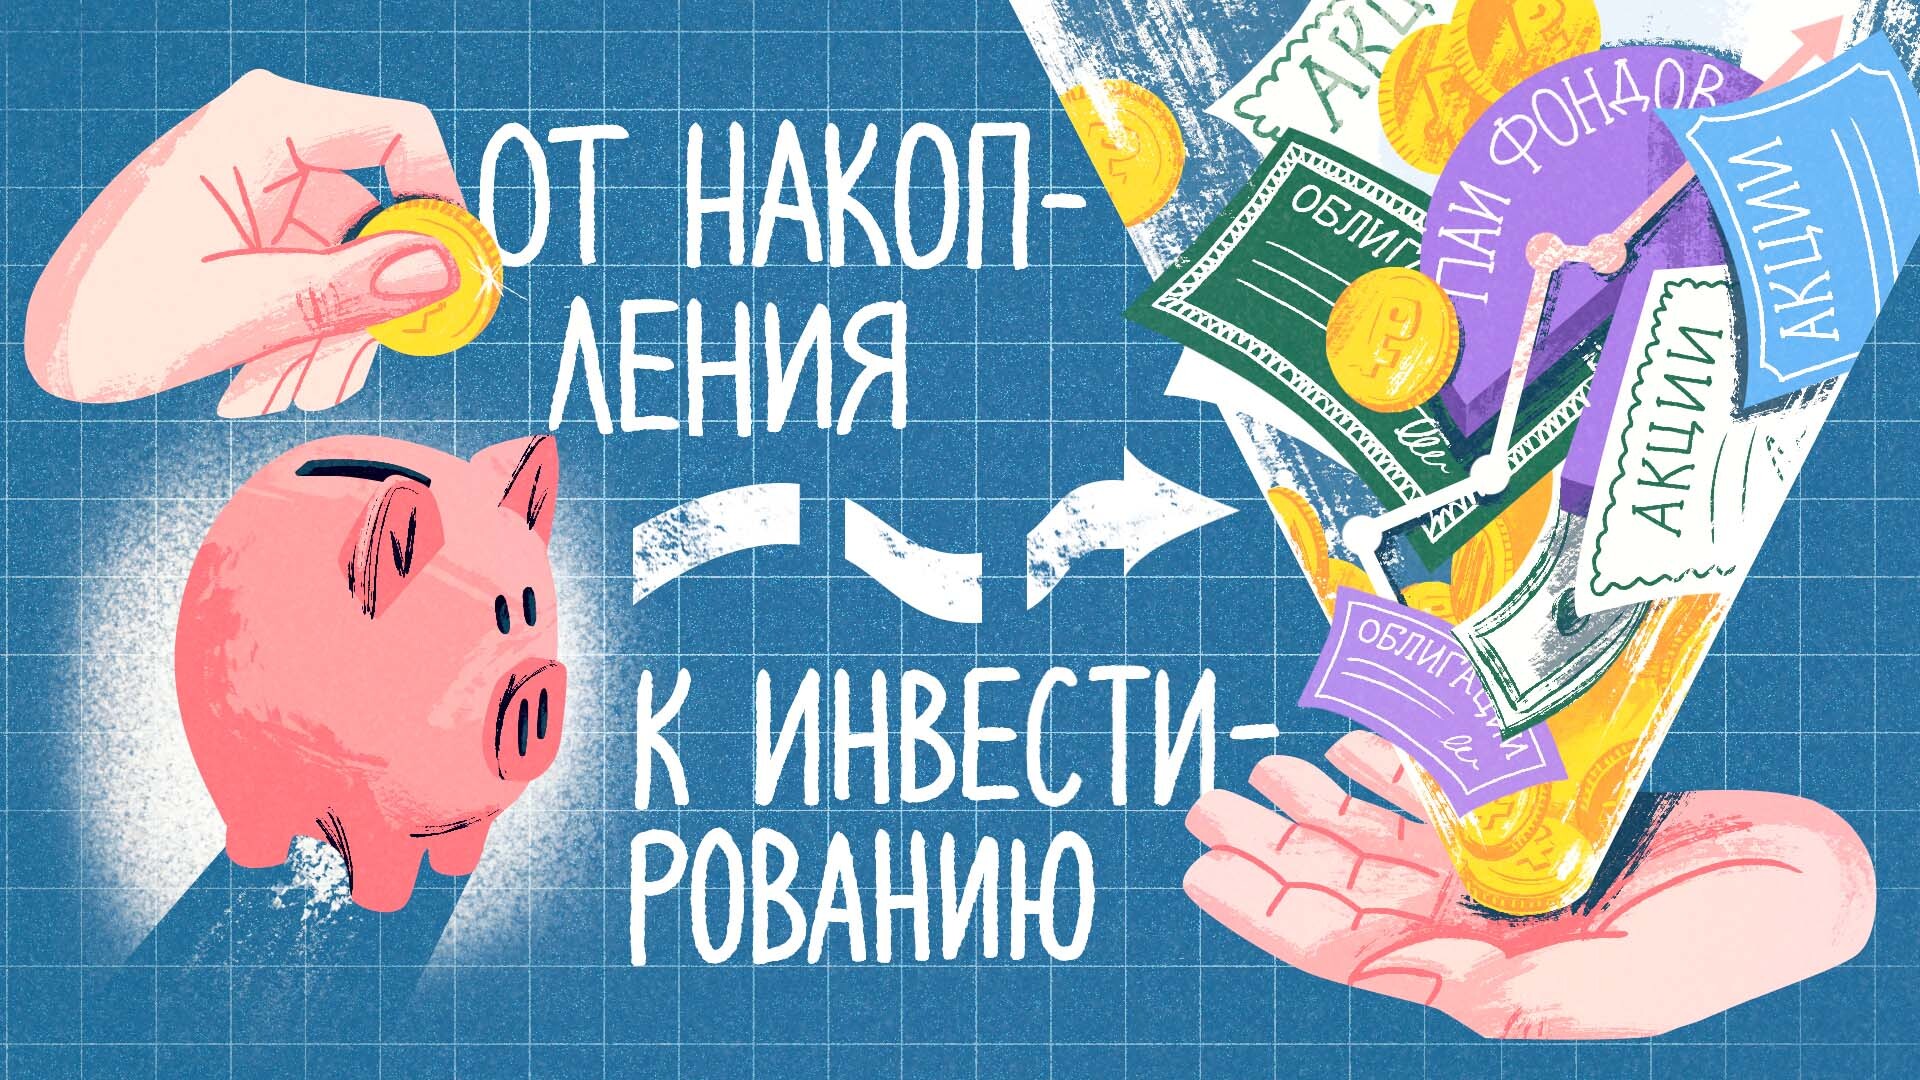
Выход на биржу для владельца ИИС осуществляется через финансового посредника — брокера или управляющую компанию (УК) и выглядит следующим образом. Сначала следует узнать о возможности открытия счёта в своём банке либо выбрать УК на сайте моифинансы.рф.
После выбора финансового посредника необходимо заключить с ним договор. Сделать это можно либо в офисе, либо дистанционно — через мобильное приложение или сайт. Открытие ИИС в офисе потребует предъявления паспорта и ИНН, а электронное оформление подтверждается, как правило, через «Госуслуги» или SMS-кодом. Затем следует подписать договор и перевести деньги на счёт с банковской карты или текущего счёта в финансовом учреждении. Перед приобретением ценных бумаг УК или брокер бесплатно определит ваш риск-профиль и на его основе выстроит рекомендации для формирования инвестиционного портфеля. Эксперты советуют начать с небольшой суммы, чтобы понять принципы работы системы и выяснить доступность тех или иных операций.
Владелец ИИС может как сам выбирать активы для инвестиций и принимать решения по сделкам, так и передать процесс решений в доверительное управление финансовому посреднику. Последнее подходит именно консервативным инвесторам — все необходимые решения будут приниматься профессионалами.
Часто люди, не имеющие опыта биржевых сделок, допускают ошибки, вкладываясь в рискованные ценные бумаги. Поэтому оптимальным выбором для новичков чаще всего становятся инвестиции в Паевые инвестиционные фонды (ПИФ) через УК. По оценкам специалистов, среднегодовое удорожание пая в ПИФ составляет 15–20%. При этом инвестирование в фонды через инвестиционный счёт позволит не только снизить издержки, связанные с торгами, но и серьёзно сэкономить на налогах. То же касается работы с корпоративными облигациями крупных компаний и ОФЗ, также популярными у консервативных инвесторов.